
Libia, el puente logístico de Rusia hacia el Sahel
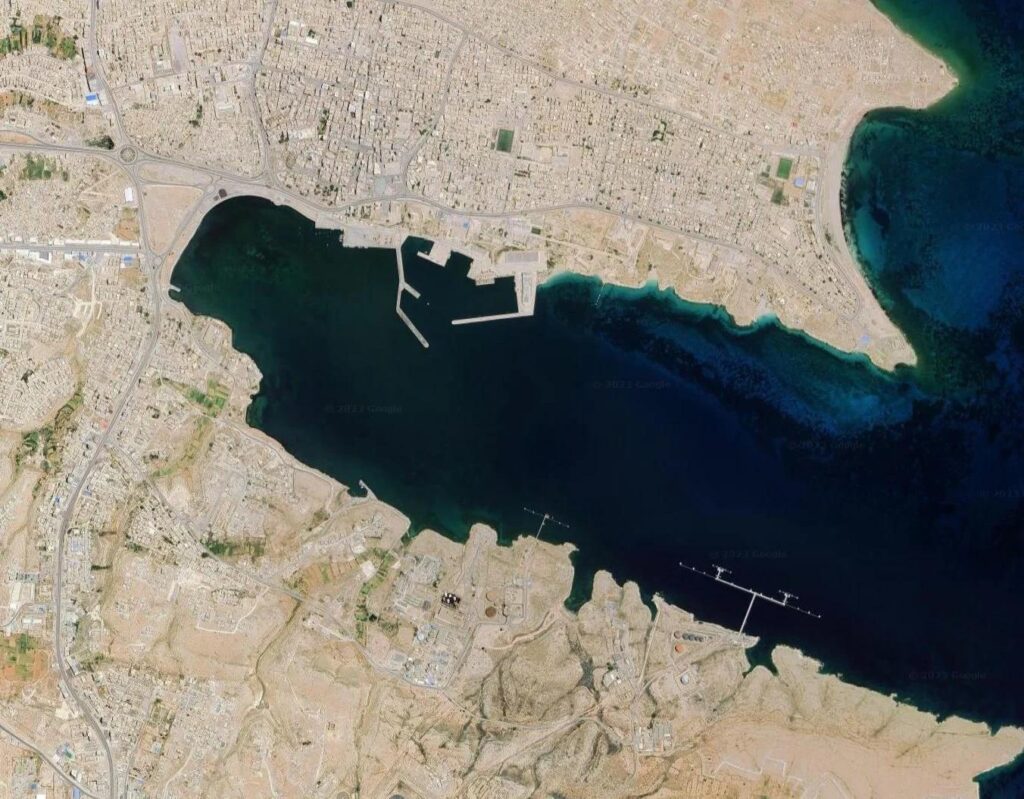
Bases, petróleo, alianzas y corredores aéreos: cómo Moscú utiliza la geografía libia para proyectar su presencia hacia África occidental Libia ocupa una posición singular en la estrategia africana de Rusia. El país no es únicamente un escenario de la rivalidad entre Trípoli y Bengasi: su territorio constituye un corredor entre el Mediterráneo y el Sahel y, desde 2024, ha adquirido una importancia creciente como nodo logístico de las operaciones rusas en África. El interés de Moscú combina presencia militar, acceso a aeródromos, relación estratégica con las fuerzas de Khalifa Haftar, intereses energéticos y una posición geográfica que permite conectar el Mediterráneo con Níger, Chad, Sudán, Mali y Burkina Faso. Un informe del Congressional Research Service (CRS) estadounidense de julio de 2026 señala que Libia se ha convertido desde 2024 en un creciente centro logístico para las operaciones rusas en el norte de África y el Sahel. La importancia geográfica de Libia es evidente al observar su extremo meridional. El país tiene una enorme extensión sahariana y limita directamente con Níger, Chad, Sudán y Argelia . El corredor del Fezzan conecta el Mediterráneo con el centro del Sahara, mientras que el área de Kufra proporciona una vía hacia Chad y Sudán. Para Rusia, esta posición permite utilizar territorio libio como escala antes de alcanzar países del Sahel que carecen de salida al mar. No se trata solamente de una cuestión de distancia: las rutas aéreas y terrestres que atraviesan Libia permiten reducir la dependencia de otros corredores regionales y aprovechar instalaciones controladas por las fuerzas de Haftar. La evidencia más concreta procede del seguimiento de vuelos. C4ADS analizó las transmisiones ADS-B de aeronaves vinculadas al aparato militar ruso entre enero de 2025 y julio de 2026 e identificó 75 vuelos relacionados con el abastecimiento de operaciones rusas en Mali, Burkina Faso y Níger. El estudio de este think-tank concluye que la ruta utilizada con mayor frecuencia por aeronaves estatales rusas parte de Rusia, pasa por la base de Jmeimim/Khmeimim, en Siria, continúa hacia Libia y desde allí prosigue hacia el Sahel. Dentro de Libia aparecen especialmente Al-Khadim, Al-Jufra y Matan al-Sarra como puntos de tránsito. C4ADS identifica además a la Unidad de Vuelo 224, dependiente del Ministerio de Defensa ruso, como uno de los principales operadores de estos vuelos. La importancia de esta ruta es especialmente grande porque Mali, Burkina Faso y Níger son países sin litoral. Los aviones de transporte rusos necesitan escalas para cubrir las distancias entre Rusia y el Sahel, y las bases libias proporcionan puntos de repostaje, mantenimiento y tránsito. Las aeronaves estatales rusas utilizan preferentemente bases bajo control ruso o de sus socios en Siria y Libia, mientras que determinadas compañías privadas vinculadas a operaciones rusas recurren también a centros comerciales de Emiratos Árabes Unidos, Turquía y Argelia. La disponibilidad de las instalaciones libias puede convertirse en un elemento crítico para la capacidad rusa de mantener sus operaciones en el Sahel. Este puente logístico está estrechamente relacionado con Khalifa Haftar, comandante de las fuerzas armadas que controlan buena parte del este y del sur de Libia. Haftar no es un simple aliado local de Moscú. El CRS señala que las fuerzas de Haftar han aumentado su control de seguridad en el sur libio y que Rusia ha mantenido personal y sistemas militares en zonas controladas por la LAAF, mientras que el propio Haftar se ha convertido en un actor fundamental para las rutas rusas hacia el Sahel. La relación entre Moscú y Haftar no nació con el actual Africa Corps. Durante la guerra libia de 2019-2020, Rusia apoyó a las fuerzas de Haftar, inicialmente mediante Wagner y posteriormente mediante estructuras vinculadas al Ministerio de Defensa ruso. Después de la rebelión de Wagner de 2023, Moscú creó el Africa Corps para reorganizar buena parte de sus operaciones africanas bajo una estructura más directamente dependiente del Estado ruso, el nuevo dispositivo heredó parte de las bases, rutas logísticas y estructuras utilizadas anteriormente por Wagner. La guerra que explica esta división comenzó tras la caída de Muamar Gadafi en 2011. Las elecciones y la lucha por el control de las instituciones desembocaron en una nueva guerra civil en 2014, que terminó dividiendo el país entre estructuras políticas y militares rivales. En 2019 Haftar lanzó una ofensiva para conquistar Trípoli, entonces sede del Gobierno reconocido internacionalmente. Rusia, Emiratos Árabes Unidos y Egipto apoyaron al bando de Haftar, mientras que Turquía intervino militarmente en apoyo del Gobierno de Trípoli y de las milicias occidentales. El avance de Haftar fue detenido y ambas partes firmaron un alto el fuego nacional en octubre de 2020. Desde entonces no se ha producido una nueva guerra abierta de la misma escala, pero Libia continúa dividida política y militarmente. Esta división tiene una consecuencia fundamental: quién controla físicamente el territorio no controla necesariamente el petróleo de manera legal. La National Oil Corporation (NOC) sigue siendo la institución estatal responsable de la producción y comercialización internacional del crudo libio. Sin embargo, muchos campos, oleoductos y terminales se encuentran en territorios donde las fuerzas de Haftar tienen una importante presencia militar. La propia ONU ha documentado cómo actores armados vinculados tanto al entorno de Trípoli como al de Haftar han intentado ejercer influencia sobre la NOC y sobre los ingresos procedentes del petróleo. El “oro negro” explica buena parte de la importancia estratégica del territorio controlado por Haftar. Libia posee aproximadamente 48.000 millones de barriles de reservas probadas, las mayores de África, y alrededor del95 % de sus reservas recuperables se encuentran en las cuencas de Sirte y Murzuq . En la primera se encuentran grandes campos como Waha, mientras que en la segunda se localiza El Sharara, uno de los principales yacimientos del país. La explotación, sin embargo, no está monopolizada por Rusia. Las empresas europeas mantienen una presencia mucho más importante. En Waha, por ejemplo, la NOC posee el 59,16 %, TotalEnergies (Francia) el 20,42 % y ConocoPhillips (EE.UU.) otro 20,42 % ; la explotación corre a cargo de Waha Oil Company, propiedad de la
Puertos de Costa de Marfil, nodo logístico para el Sahel
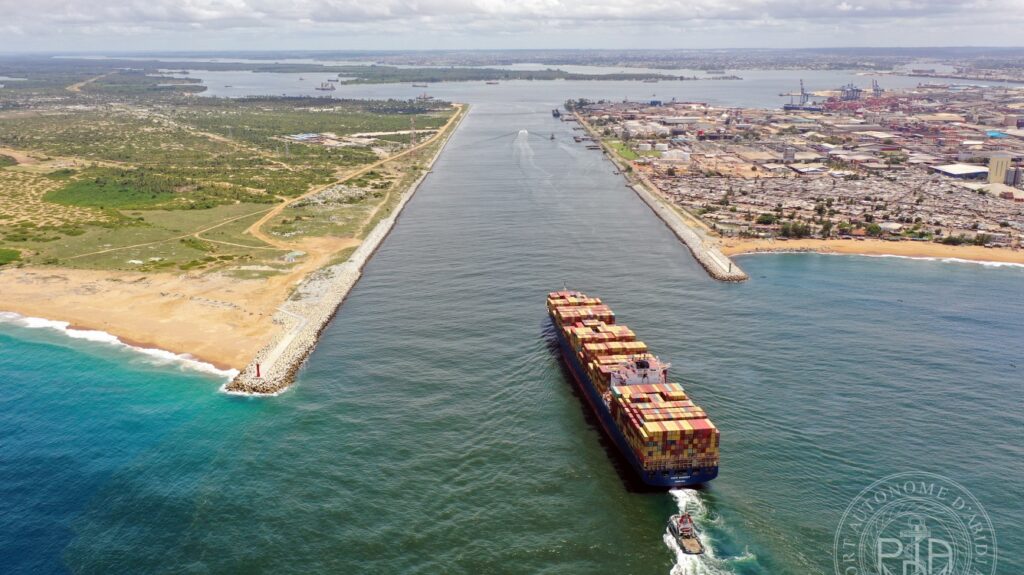
La empresa china Ganfeng Lithium, tercer mayor productor mundial de litio, ha seleccionado el puerto de Abiyán en Costa de Marfil como ruta principal para exportar el mineral extraído de su mina Goulamina en Mali. Este proyecto, con una capacidad anual en la Fase I de 506.000 toneladas de concentrado de litio, inició su producción en 2024 y ya envió su primer cargamento a China en junio de 2025 vía carretera hasta el puerto. Ganfeng adquirió el control total del yacimiento en julio de 2025 por 342,7 millones de dólares, consolidando su expansión en África Occidental. El yacimiento de Goulamina, con reservas probadas de 211 millones de toneladas, fortalece la cadena de suministro global de litio para baterías, diversificando rutas desde África. Mientras, otras minas malienses como la mina Bougouni de Kodal Minerals optan por el puerto de San Pedro, también en Costa de Marfil, por motivos económicos. Destacan así la importancia de los puertos costamarfileños para el litio de Mali, país sin salida al mar. Inversión para consolidar a Costa de Marfil como eje de transporte. Africa Global Logistics (AGL), operador del principal puerto de Abidjan en Costa de Marfil, invertirá más de 60 millones de euros (unos 67 millones de dólares) en logística interior durante los próximos cinco años para consolidar a Costa de Marfil como eje de transporte y puerta de entrada para países sin litoral de África Occidental, como Malí y Burkina Faso. La compañía creará centros operativos en Ferkessédougou (norte), Bouaké (centro) y San Pedro (suroeste), además de almacenes secos con sistemas de refrigeración, para descentralizar operaciones y mejorar velocidad y eficiencia ante la centralización actual en Abiyán. El tráfico de contenedores en el puerto principal crecerá un 50% este año hasta 1,8 millones de TEU (unidades equivalentes a contenedores estándar de 20 pies), impulsado por la nueva terminal de contenedores finalizada en 2022, que atrae buques grandes de Asia, Europa y América, y por el aumento del consumo de la clase media y proyectos de infraestructura. La terminal ha atraído a los principales armadores mundiales MSC, MAERSK y CMA CGM, consolidando a Abiyán como puerta de entrada vital regional. Abiyán es el mayor puerto de África Occidental y el segundo de África subsahariana tras Durban, concentrando una parte significativa de la actividad económica de Costa de Marfil, que representa el 40% del PIB de la UEMOA (Unión Económica y Monetaria Occidental Africana). El gobierno marfileño está impulsando su plan nacional de desarrollo con gran inversión en infraestructura, transporte, y modernización portuaria para potenciar la integración regional y la cooperación internacional, especialmente con corredores terrestres clave como Abiyán-Lagos que conectan con corredores hacia el Sahel. La importancia geopolítica y logística de Costa de Marfil se relaciona también con la seguridad y estabilidad en el Sahel, donde se registran desafíos por violencia y terrorismo. El puerto de Abiyán es estratégico para facilitar el comercio y la llegada de bienes esenciales a países del Sahel, amortiguando la inestabilidad regional. Asimismo, la expansión de influencias no occidentales en la seguridad del Sahel no resta relevancia a este nodo logístico que canaliza recursos comerciales y humanitarios a la región. Países que explotan los puertos de Costa de Marfil y las rutas internas Países sin litoral como Burkina Faso, Mali y Níger dependen del puerto de Abiyán para la mayoría de sus importaciones y exportaciones. Usan la ruta terrestre Abiyán-Ouagadougou, la carretera Abiyán-Bamako y corredores ferroviarios para mover carga hacia y desde sus territorios. Benín, Togo y Ghana además de usar sus propios puertos, también transitan mercancías a través de Abiyán, especialmente insumos y productos industriales, aprovechando las conexiones principales son carretera mejoradas y vías ferrocarril para distribución regional. Países de la UEMOA utilizan Abiyán como nodo logístico clave para mercancías de exportación e importación, con rutas terrestres que conectan con las principales ciudades y zonas industriales dentro de la comunidad, facilitando el comercio intrarregional. Petróleo refinado y combustibles: Importados principalmente de China y Nigeria mediante el puerto de Abiyán, estos productos están destinados al consumo interno y también reexportación por vía terrestre a países sin litoral como Mali, Burkina Faso y Níger en el Sahel. Desde Abiyán, estas mercancías se transportan en camión y ferrocarril hacia el norte y noreste a través de las principales carreteras y corredores logísticos. Maquinaria y equipos industriales son importados de China, Francia y EEUU. La maquinaria pesada, equipos eléctricos y bienes de capital entran por Abiyán para el abastecimiento de infraestructuras para proyectos regionales a países vecinos. Productos alimenticios básicos arroz, trigo, pescado congelado, entradas desde Francia, España y EEUU, estos productos se distribuyen vía terrestre desde Abiyán hacia mercados nacionales y países vecinos de la UEMOA y Sahel. Seguridad de infraestructuras críticas. Un corte en las carreteras clave desde los puertos de Costa de Marfil colapsaría el comercio regional, ya que el 80% de las necesidades del Sahel dependen de infraestructuras costeras, con costes logísticos que ya alcanzan el 40% del valor de las mercancías. Estudios de seguridad confirman esta vulnerabilidad: el 65% de los 58.000 incidentes violentos en África Occidental (2000-2024) ocurrieron a menos de 1 kilómetro de carreteras, convirtiéndolas en campo de batalla para yihadistas que atacan convoyes, emboscadas e IEDs, especialmente en rutas Mali-Níger-Burkina Faso. Análisis de seguridad normalmente orientados desde empresa comerciales aludían a presiones terroristas como una amenaza a tener en cuenta en el comercio a través de corredores norteños de Costa de Marfil. Los ataques en Kafolo (2020) y Kolobougou (2023) tradicionalmente han agravado las interrupciones. PORT D’ABIDJAN :RENFORCEMENT DES CAPACITÉS DU DEUXIÈME TERMINAL À CONTENEURS Retrouvez cet article en cliquant sur le lien suivant 🔽https://t.co/kUxG3Ve9KT pic.twitter.com/GYBIvKQ2BG — PORT AUTONOME D’ABIDJAN (@PortAbidjan) August 11, 2023 Todas las rutas principales desde Abiyán hasta Bamako (Mali), Ouagadougou (Burkina Faso) y hacia Niamey (Níger) han sido asediadas. Las cifras han subido de 31 convoyes atacados entre el 2000 y el 2015 a 493 del 2016 al 2023, paralizando de una u otra forma tanto el comercio formal como el informal. Los cortes provocaron pérdidas en exportaciones sahelianas (algodón/minerales)